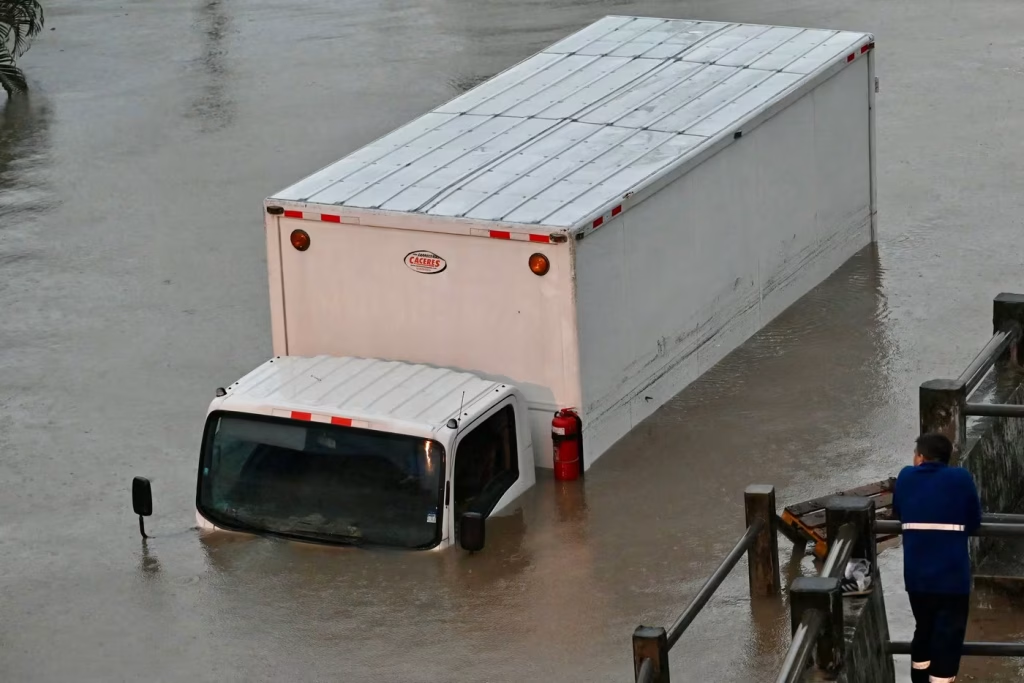
Las constantes e intensas lluvias registradas en Guayaquil y diversas zonas del país dejan imágenes recurrentes: carros atrapados o completamente sumergidos en calles anegadas, pasos a desnivel o túneles. Y la interrogante principal es si las pólizas cubren daños causados por el agua y los eventos naturales.
Patricio Salas, secretario ejecutivo de la Federación Ecuatoriana de Empresas de Seguros (Fedeseg), confirma que prácticamente la totalidad de los bienes expuestos a riesgos de la naturaleza —incluidos los automotores— disponen de alternativas de cobertura. En el caso específico de los vehículos, las pólizas diseñadas para este ramo incluyen protección frente a eventos climáticos severos, tales como lluvias copiosas, deslaves, inundaciones y deslizamientos de tierra.
Pero la vigencia y alcance del respaldo dependen de las condiciones contratadas.
Mientras que las pólizas de cobertura amplia o “todo riesgo” contemplan los daños ocasionados por inundaciones y desastres naturales, existen productos limitados únicamente a pérdidas totales por robo o choques.
Por ello, la recomendación técnica es verificar las cláusulas del contrato antes de que ocurran los eventos estacionales.
La vulnerabilidad ante acumulaciones de agua se vuelve aún más crítica con la creciente presencia de vehículos híbridos y eléctricos en el parque automotor ecuatoriano. Al respecto, la firma BAIC Ecuador —que en el país cuenta con el respaldo del Grupo Ayasa— advierte que, ante lluvias intensas o inundaciones, los propietarios de estas tecnologías deben extremar precauciones, ya que el agua puede afectar gravemente los componentes eléctricos y los sistemas de alta tensión.
Si un vehículo híbrido o eléctrico resulta anegado, la indicación técnica fundamental señalada por la automotriz es no intentar encenderlo ni conectarlo a un cargador hasta que sea revisado por personal especializado.
Aunque ciertos modelos integran asistentes de manejo, programas de control de tracción (ESP, ABS, EBD) o modos específicos de vadeo que adaptan la tracción para cruzar tramos anegados —con capacidades de inmersión técnica que oscilan entre los 450 mm y 750 mm según el modelo y fabricante—, los especialistas de BAIC Ecuador y Grupo Ayasa recalcan que estas funciones tienen límites estrictos y no eximen de daños severos si se sobrepasan los niveles seguros. En esos escenarios de avería eléctrica por inmersión, el seguro vehicular vuelve a ser la principal red de salvaguarda patrimonial.
Seguros vehiculares son los segundos más contratados
En el primer semestre de 2026, la contratación de seguros de vehículos alcanzó los $ 225,4 millones en primas netas emitidas, lo que representó un incremento interanual del 6,5 % en comparación con el mismo periodo del año anterior.
Es la segunda cobertura más demandada en el país, superada únicamente por el ramo de vida colectiva, e impulsada tanto por el dinamismo en la venta de automotores como por el constante nivel de exposición al que se ven sometidos los automóviles a diario.
Por su parte, la cobertura de incendio y líneas aliadas, orientada a proteger la infraestructura y los bienes de las empresas e industrias contra inundaciones, crecidas de ríos y deslaves, sumó $ 155 millones en el mismo periodo, creciendo un 5,7 %.
En conjunto, esos tres segmentos concentraron $ 794,4 millones, equivalentes al 63 % de todas las primas emitidas en el mercado nacional durante la primera mitad del año.
En términos generales, el sector asegurador ecuatoriano registró entre enero y junio de 2026 un total de $ 1.261 millones en primas netas emitidas, un crecimiento del 6 % frente a los $ 1.189,7 millones reportados en la primera mitad de 2025, y se posiciona como el resultado más alto para un primer semestre desde 2017. En junio de 2026 se alcanzó el pico mensual más alto del año, con $ 271,2 millones en emisiones.
Este desempeño comercial ha otorgado a la industria la solvencia y liquidez necesarias para hacer frente a las indemnizaciones. Durante los primeros seis meses de 2026, las aseguradoras desembolsaron $ 457,7 millones por concepto de siniestros, un 1,6 % más en relación con los $ 450,4 millones liquidados en el mismo periodo del año anterior. En el acumulado de doce meses, la cifra de indemnizaciones entregadas por el mercado ascendió a casi $ 970 millones.
La industria asegura contar con el respaldo financiero y técnico para hacer frente a desastres naturales de mayor magnitud. Salas señala que el mercado administra activos por alrededor de $ 2.863 millones, de los cuales cerca de $ 1.500 millones corresponden a inversiones y casi $ 1.200 millones a instrumentos financieros, sumado a un patrimonio cercano a los $ 700 millones. Asimismo, el 67 % de la cartera de pólizas del país cuenta con el respaldo de empresas reaseguradoras internacionales.
Como antecedente de respuesta operativa, el vocero del gremio recuerda la gestión desempeñada durante el terremoto de abril de 2016, evento en el que se indemnizaron más de $ 600 millones, y la emergencia sanitaria por la pandemia del COVID-19, cuando los montos cubiertos superaron los $ 200 millones.
Para mitigar los efectos de eventuales emergencias climáticas, la Fedeseg resalta la importancia de la prevención y la anticipación, argumentando que la contratación de seguros debe realizarse antes de la llegada de la época de mayor riesgo. A su vez, el gremio resalta la oportunidad de implementar esquemas innovadores, como los seguros paramétricos, que permiten inyectar liquidez inmediata a zonas e infraestructuras afectadas con mecanismos de desembolso ágiles frente a eventos meteorológicos extremos. (I)
Fuente: El universo