Una nueva delegación del Fondo Monetario Internacional (FMI) arribará a Argentina el próximo lunes 21 de septiembre para llevar a cabo la tercera revisión del acuerdo de préstamo bajo facilidades extendidas. La agenda contempla el análisis de las metas previstas para el año 2026, pero el punto central girará en torno a la evolución de las cuentas fiscales: el resultado del primer semestre se situó por debajo del objetivo pactado, por lo que el equipo económico deberá detallar las acciones que implementará para alcanzar el superávit primario anual. La visita de los técnicos del organismo coincidirá con una semana de alta actividad internacional para la Casa Rosada y con un vencimiento de deuda cercano a los USD 800 millones.
Durante esa misma semana, el ministro de Economía, Luis Caputo, viajará a Nueva York junto al presidente Javier Milei para asistir a las reuniones de la Organización de Naciones Unidas (ONU). La coincidencia de fechas impedirá que el titular del Palacio de Hacienda participe en todos los encuentros con los representantes del Fondo.
El último acuerdo estableció un objetivo de superávit fiscal primario del 1,4% del Producto Bruto Interno (PBI) para 2026. Ese parámetro regirá la revisión de las cuentas públicas, debido a que el resultado del primer semestre se ubicó 0,6% del PBI por debajo de la pauta acordada para ese período.
El ministro de Economía, Luis Caputo, viajará a Nueva York junto al presidente Javier Milei para participar en las reuniones de la Organización de Naciones Unidas
La meta semestral se fijó en 0,7% del PBI, por lo que la misión encabezada por Joyce Wong analizará las causas del desvío y las medidas que el Gobierno adoptó para evitar que la diferencia afecte el resultado anual.
El impacto del mal dato de junio
La postergación de la declaración jurada del Impuesto a las Ganancias para personas humanas, a la espera de que el Congreso apruebe el proyecto de Inocencia Fiscal II, fue uno de los factores que incidieron en el resultado fiscal. Este cambio alteró el flujo de ingresos tributarios durante la primera mitad del año y redujo los recursos disponibles en ese lapso.
También influyó en la caída general de la recaudación la baja de impuestos al comercio exterior y al consumo interno, así como el menor nivel de actividad económica, variables que tendrán un lugar relevante en las reuniones con los técnicos del FMI.
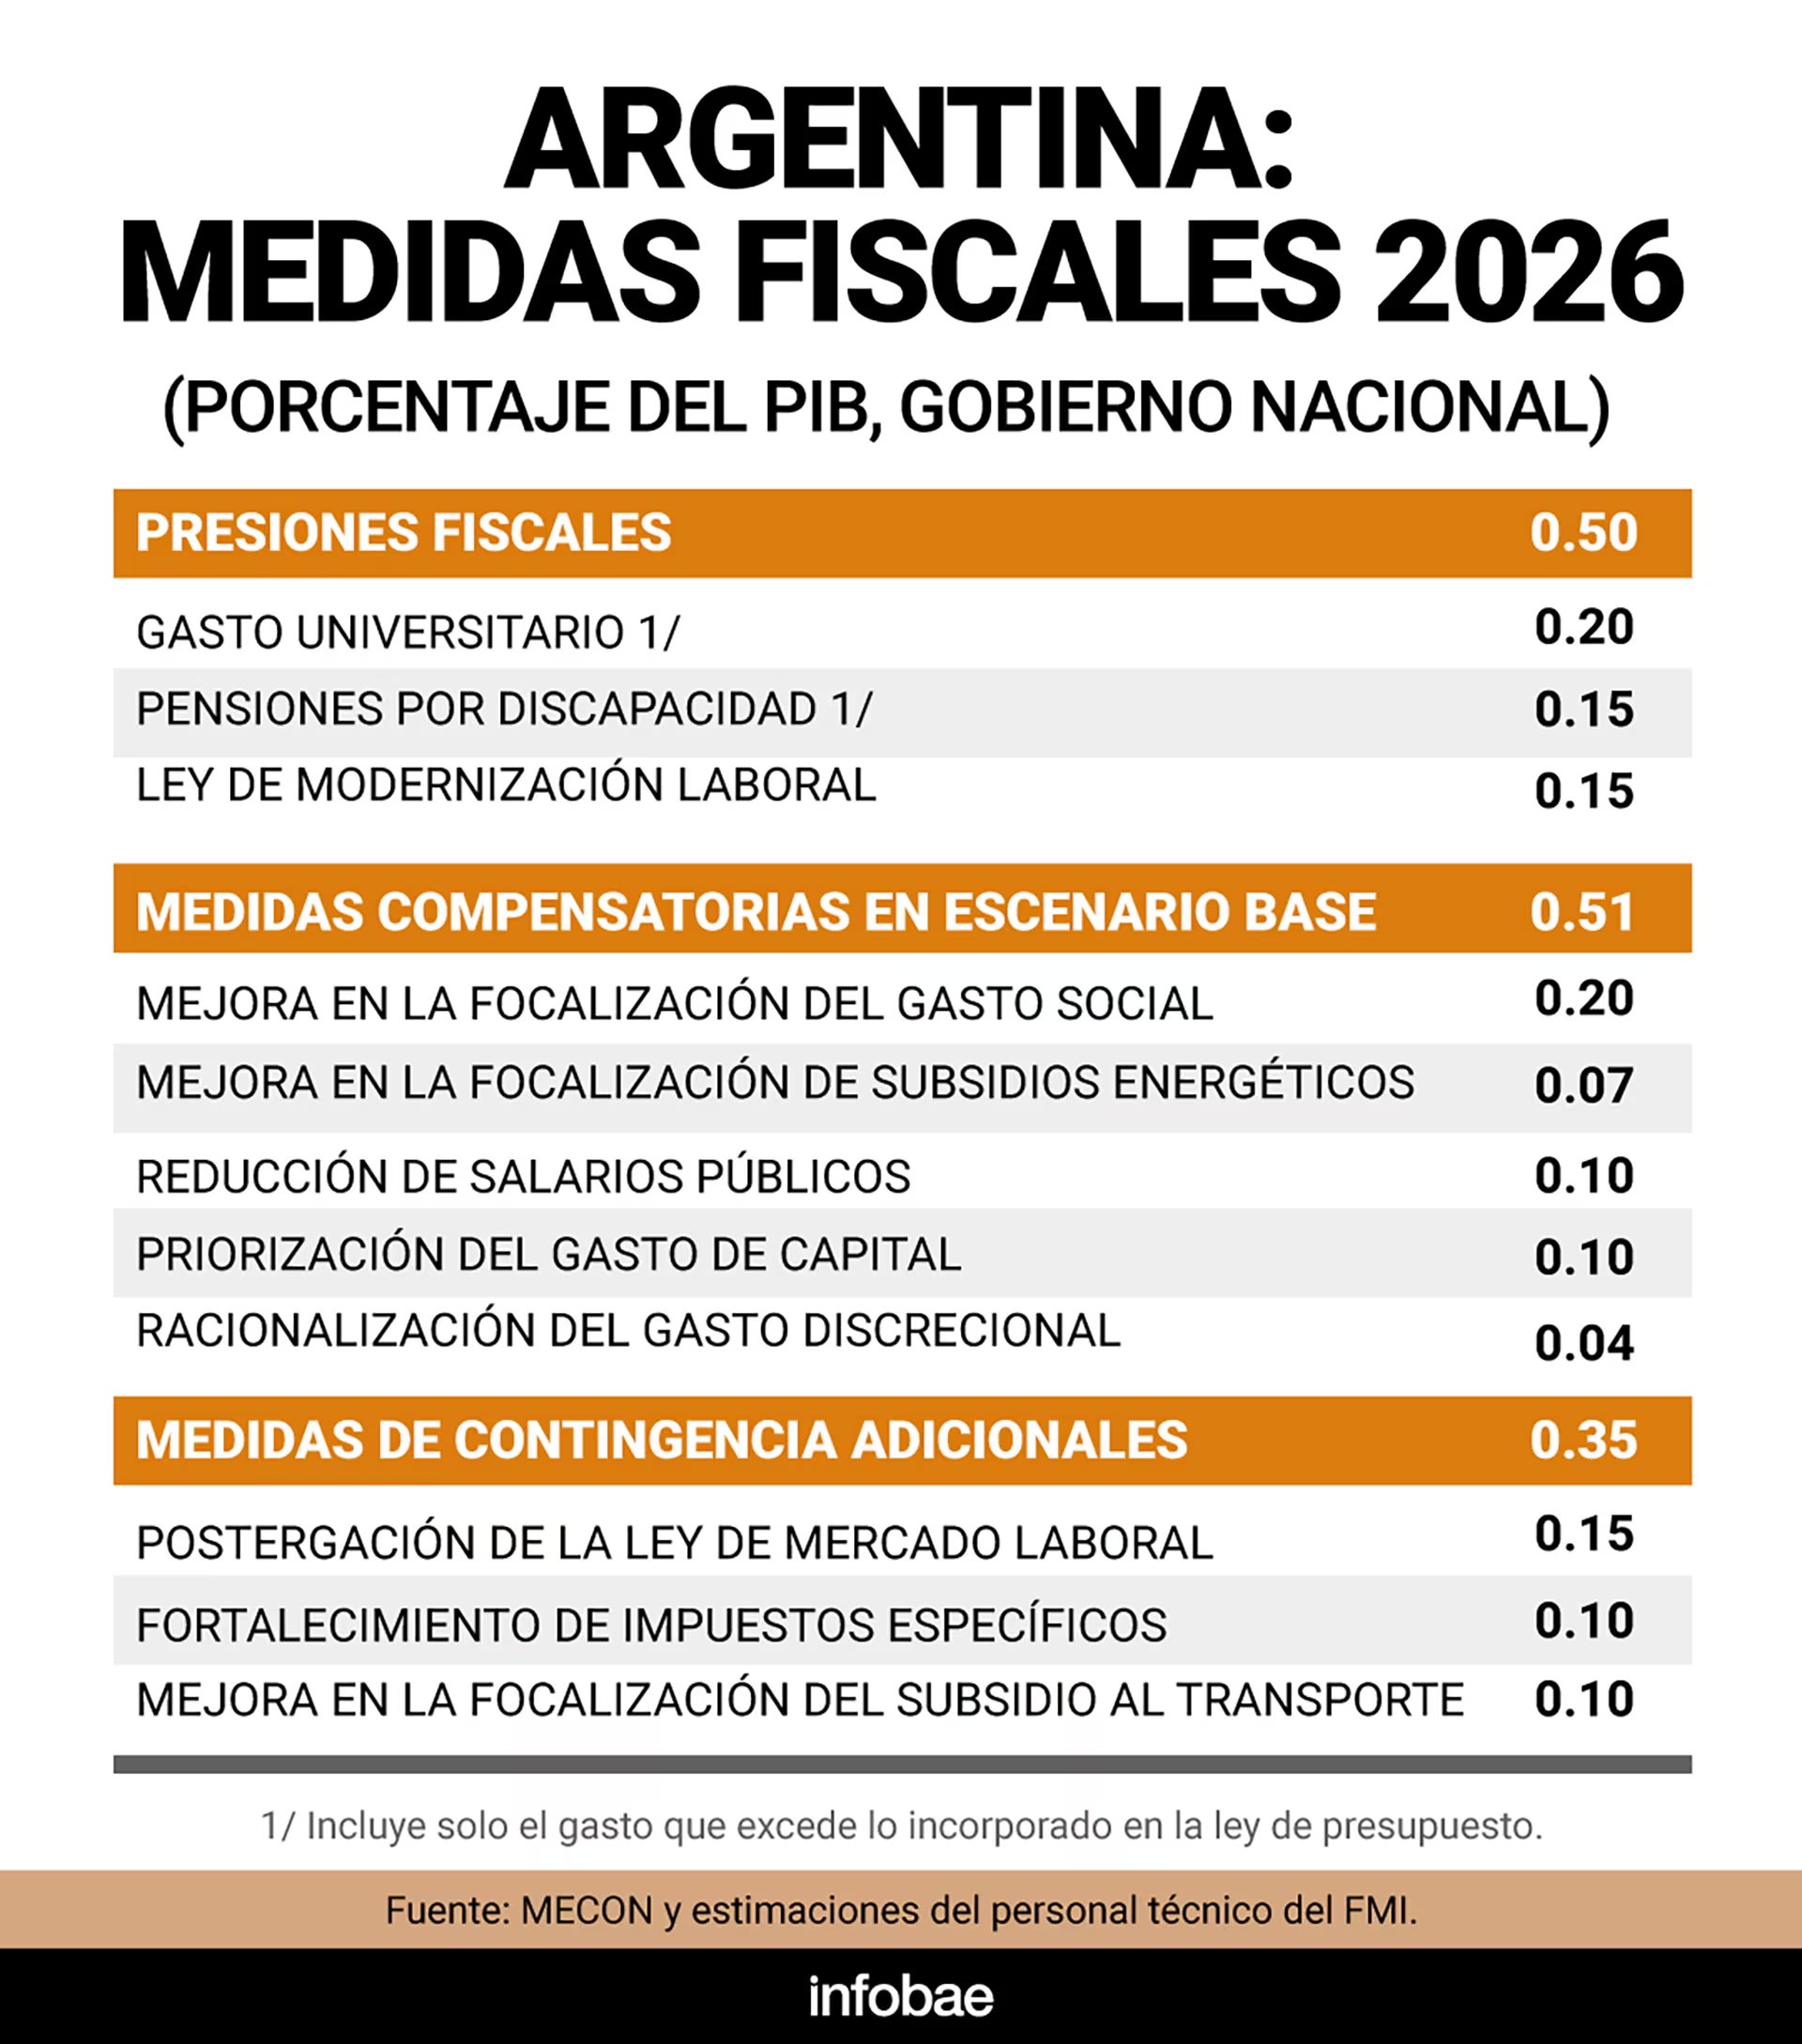
La discusión fiscal también abarcará la evolución del gasto público y la asignación de subsidios.
En la segunda revisión del acuerdo, el Gobierno asumió compromisos orientados a blindar el superávit primario. Estas definiciones incluyeron la postergación de iniciativas de la reforma laboral, una mayor recaudación por impuestos específicos y una mejora en la focalización de los subsidios al transporte.
La decisión sobre el Fondo de Asistencia Laboral (FAL)
Una de las medidas principales para preservar el resultado fiscal fue la postergación del Fondo de Asistencia Laboral (FAL). La entrada en vigencia de esa iniciativa se trasladó al 1° de noviembre.
La implementación del FAL tendrá además efecto sobre las proyecciones de recursos para 2027. El proyecto de Presupuesto prevé que la comparación interanual de los Aportes y Contribuciones a la Seguridad Social quedará afectada negativamente por la puesta en marcha del fondo.
El Gobierno también se comprometió a impulsar una mejora de la recaudación a través de impuestos específicos. La información disponible no precisa cuáles serán esos tributos ni los montos previstos. El tercer eje será la focalización de los subsidios al transporte, una definición orientada a modificar la asignación de esas transferencias dentro de la estructura de gasto público.
Estas tres líneas —la postergación de iniciativas laborales, los mayores ingresos por impuestos específicos y la revisión de subsidios al transporte— concentrarán una parte importante de la conversación con la misión. El equipo económico deberá vincular esas decisiones con el objetivo de alcanzar un superávit fiscal primario de 1,4% del PBI y cubrir la diferencia registrada en el primer semestre.
Los ingresos proyectados para 2027
El proyecto de Presupuesto 2027 enviado al Congreso el miércoles 15 de septiembre estima que los impuestos nacionales y los aportes y contribuciones a la seguridad social aumentarán 27,9% frente a la recaudación proyectada para 2026, con una tasa de inflación promedio prevista en 21,1%, según adelantó el ministro Caputo. Con esa variación, la presión tributaria pasaría de 21,06% del PBI este año a 21,70% del PBI en 2027, un incremento de 0,64 puntos porcentuales.
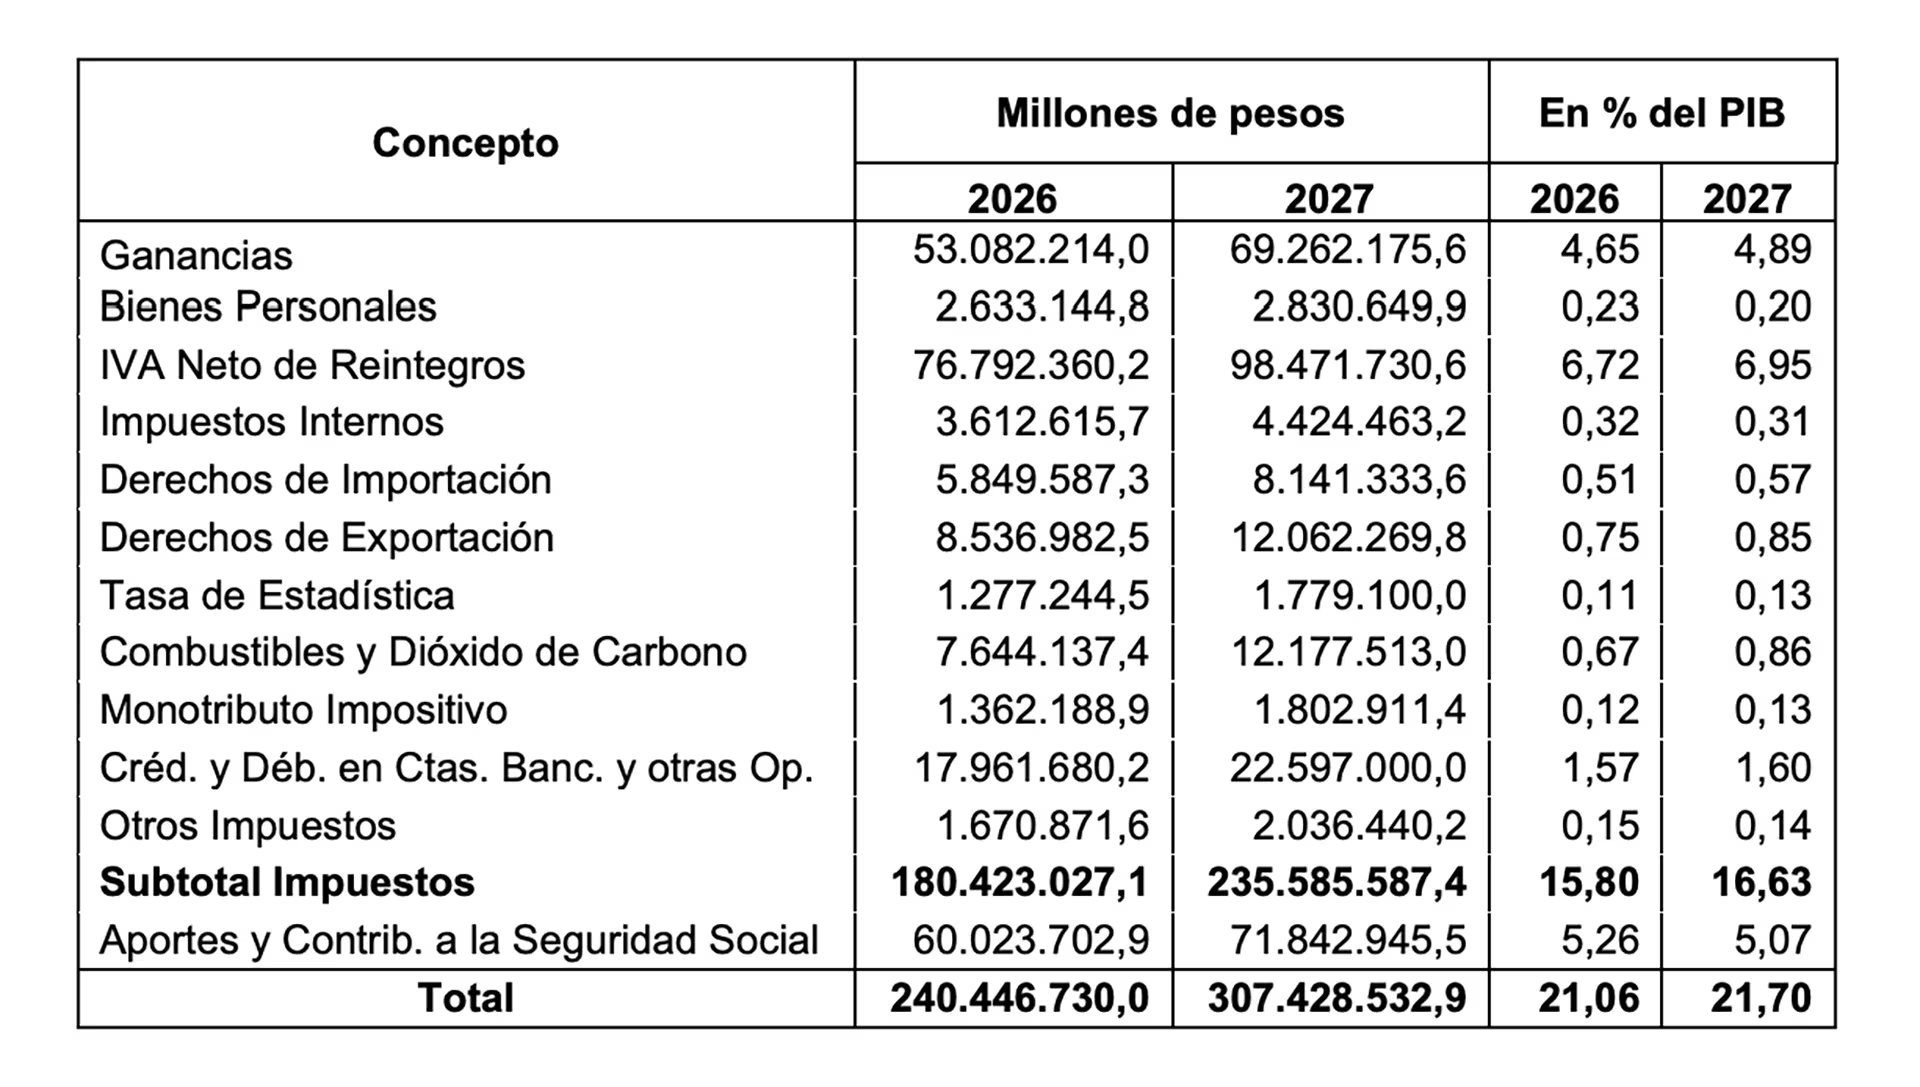
El cálculo oficial de recursos atribuye esa mejora a la combinación entre variables macroeconómicas y medidas de política y administración tributaria.
Las proyecciones contemplan un aumento de la actividad económica, mayores volúmenes del comercio exterior, suba de las remuneraciones imponibles y de los puestos de trabajo, los precios y el tipo de cambio. Son todos supuestos que el consenso de los analistas considera optimistas.
El Presupuesto también incorpora mayores ingresos provenientes de regímenes de facilidades de pago.
Las proyecciones contemplan un aumento de la actividad económica, mayores volúmenes del comercio exterior, suba de las remuneraciones imponibles y de los puestos de trabajo
El Impuesto al Valor Agregado (IVA), que representa 32,4% de la recaudación total, aumentaría 28,2% respecto de 2026. La suba prevista se explica por el crecimiento nominal del consumo y de las importaciones. Por su peso dentro de los ingresos nacionales, la evolución de este tributo será una de las variables de mayor incidencia en la proyección fiscal incluida en el Presupuesto.
Los recursos provenientes del Impuesto a las Ganancias crecerían 30,5% en comparación con 2026 y sumarían 0,24 puntos porcentuales del PBI. El proyecto también contempla un incremento del anticipo de las sociedades como consecuencia de una mayor base de cálculo.
Los mayores incrementos por tributo
Los Impuestos Internos Coparticipados aumentarían 22,5% frente a 2026, de acuerdo con el proyecto. La variación surge del efecto neto de los cambios esperados en las ventas nominales de los productos gravados y en las importaciones. En el caso del Impuesto sobre los Bienes Personales, la recaudación subiría 7,5%, aunque la comparación anual estará afectada por la reducción de la alícuota marginal de 1% a 0,75%.
Los impuestos sobre los Combustibles y al Dióxido de Carbono registrarían la mayor variación porcentual entre los tributos detallados en el Presupuesto. Sus recursos aumentarían 59,3% respecto de 2026, principalmente por las actualizaciones de las sumas fijas utilizadas para determinar el impuesto.
Los Derechos de Exportación crecerían 41,3% en 2027 frente a la proyección para este año. El texto oficial atribuye parte de ese aumento porcentual a una base de comparación baja. Las retenciones pasarían de representar 0,75% del PBI en 2026 a 0,85% del PBI el año próximo. Los supuestos macroeconómicos utilizados para elaborar el Presupuesto incluyen un crecimiento de las exportaciones totales, tanto en dólares corrientes como en términos reales.
Los tributos que gravan las compras externas, que incluyen los Derechos de Importación y la Tasa de Estadística, recaudarían 39,2% más que en 2026. El aumento de las importaciones y del tipo de cambio nominal explica la mayor parte de esa variación. La comparación interanual también tendrá el efecto de la finalización, durante 2027, de la devolución en cuotas de pagos a cuenta del Impuesto PAIS que se podían aplicar contra los Derechos de Importación.
El impuesto sobre los Créditos y Débitos y Otras Operatorias aumentaría 25,8% respecto de 2026, a partir de la suba proyectada en el monto de las transacciones bancarias gravadas.
Los Aportes y Contribuciones a la Seguridad Social crecerían 19,7%, impulsados por los aumentos esperados de los salarios nominales imponibles y de los puestos de trabajo. La comparación anual, de todos modos, quedará afectada por la implementación prevista del Fondo de Asistencia Laboral.
Fuente: Infobae