El sistema financiero de Ecuador se mantiene solvente, líquido y sostenible, con indicadores estables y una intermediación que se realiza de forma responsable.
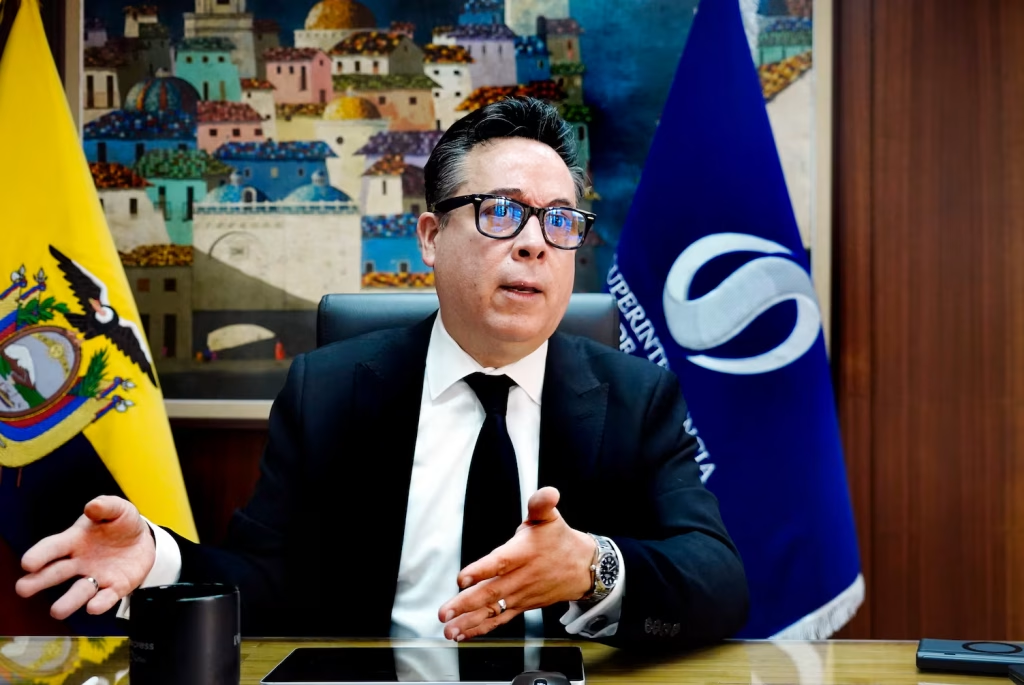
Así lo describe el superintendente de Bancos, Roberto Romero von Buchwald, quien enfatiza que las entidades de la banca pública y la privada están preparadas para atender futuras contingencias provocadas por efectos del fenómeno de El Niño.
Según datos oficiales, en el primer semestre de 2026, la cartera de créditos de la banca privada cerró en $ 54.448 millones y los depósitos alcanzaron $ 63.481 millones.
¿Cuáles son los últimos datos sobre la banca?
La banca está solvente, líquida, con un comportamiento sustentable. Significa que sus condiciones financieras pueden sostenerse a lo largo del tiempo. Son instituciones que han demostrado que están cumpliendo con su objetivo social, que es hacer una administración de intermediación financiera responsable.
La mora, con corte al primer semestre, es del 3,05 %. Esto significa que, versus a junio de 2025, ha disminuido en un 0,19 %.
La cobertura sobre esa mora, que es la representación de la cartera que puede tener algún contingente, debe ser del 100 %, pero la banca privada ha alcanzado una cobertura del 211,64 %.
Han crecido los activos, la colocación de créditos. Ha crecido el ahorro. Los depósitos demuestran confianza en la solidez de las instituciones financieras. Crecieron en un 11,58 %, se encuentran en saldo $ 63.481 millones, en el primer semestre.
A septiembre, la morosidad siguió bajando y se ubicó en el 2,94 %. ¿Qué refleja esto?
Que el trabajo de la Superintendencia está calando muy bien, junto con la responsabilidad administrativa que tienen las instituciones financieras de cumplir la ley.
A pesar de que han crecido los depósitos de las personas, es decir, los ahorros, ha crecido la cartera. Como Superintendencia, a través de nuestra metodología de supervisión basada en riesgos (SBR), identificamos el riesgo que administra cada institución financiera de manera profunda e íntima, asegurándonos de que las personas que administran cada institución conozcan el riesgo que deben controlar y administrar.
También se han perfeccionado los modelos de colocación de crédito, haciendo que sea más asertiva, más profesional, que haga inclusión financiera. Y que, por supuesto, cumpla con todos los requerimientos y candados de seguridad para cuidar a quien más importa, que es la persona que ahorra.
¿Se está colocando crédito en más gente?
El total de operaciones es 7′458.117. Versus el periodo anterior se registran nuevas operaciones, un crecimiento del 4,62 %. Esto es bueno porque la inclusión financiera también es importante.
La banca ha alcanzado utilidades récord. ¿Cómo beneficia esto a las personas?
El sector financiero es reflejo de lo que ocurre en el sector real de la economía. Si al sector real le va bien, los indicadores del sector financiero son positivos. Si al sector real le va mal, los indicadores financieros no son buenos.
Este crecimiento obedece a un incremento de atención a los clientes que demandan diferentes productos y servicios. Cuando existe mayor demanda de productos y servicios, lo lógico es que también esta industria vaya creciendo.
La rentabilidad operativa que pueda tener una institución financiera, en su gran mayoría, se capitaliza dentro de la misma institución. ¿Con qué objetivo? Para que su músculo patrimonial pueda permitir que la institución crezca y que nosotros, como Superintendencia de Bancos, podamos autorizar que crezcan en su colocación de cartera. Entonces, se convierte este crecimiento en un círculo para que la economía crezca.
Sobre El Niño, ¿cómo está orientándose la banca? ¿Qué directrices o resoluciones se van a tomar?
Ya se han ejecutado varias cosas. Con nuestra supervisión estamos y hemos validado que las instituciones financieras tienen el músculo suficiente para cubrir dos cosas: el cumplimiento normativo para cuidar a sus clientes y tener la fortaleza para poder aguantar golpes, contingentes o riesgos que se podrían materializar en el futuro.
Otro tema, a cada institución financiera le hemos solicitado que construya planes contingentes para poder enfrentar cualquier tipo de eventualidad adicional.
¿Cuál es el marco de estos planes?
Es tener las provisiones necesarias, que las tienen, para poder aguantar, tal vez, una tasa de mora más elevada. Tenemos una tasa de mora que es baja, que, administrativamente hablando, se la puede manejar y es saludable, pero tenemos unas provisiones que nos permitirían aguantar moras más elevadas.
¿De hasta cuánto?
Prefiero no comentarlo, porque estas medidas no son el pretexto para dejar de pagar. De una manera responsable podríamos aguantar (una mora más alta).
La banca privada tiene el 211 % de provisiones. Y la banca pública también tiene provisiones por encima del 174 %.
Todo el sector financiero me está arrojando una cobertura del 203 %, lo cual nos permitiría aguantar ese impacto.
¿Qué mecanismos se pueden activar?
Hay mecanismos que pueden ayudar en caso de que se materialice el riesgo del fenómeno de El Niño y no se puedan pagar algunos créditos, por ejemplo.
No nos olvidemos, en 2024 tuvimos el tema de la restricción energética, la declaración de conflicto armado interno, lo cual complejizó al mercado. Esas complicaciones las pudimos enfrentar a través de mecanismos de alivio financiero, como las reprogramaciones y los refinanciamientos, que le permiten al sector financiero apoyar y darle oxígeno a un cliente. Son herramientas que existen, que se tienen que programar y tenerlas presentes.
¿Hasta cuándo tienen plazo los bancos para presentar los planes?
Ya está organizado y ya está recibido. Estamos en una etapa donde esperamos que se fortalezcan estas estrategias para que sean ágiles en su implementación, en caso de ser necesario.
¿Eso quiere decir que ya los presentaron?
Sí, ya estamos bajo control. Ya presentaron la demostración de que contamos con el músculo financiero para aguantar contingentes. Están listos para aguantar un contingente como instituciones, demostrando que son solventes, que a largo plazo pueden ser sustentables, que el recurso de los ahorristas va a estar bien cuidado.
¿En qué momento se podrían implementar con la Junta Financiera y Monetaria medidas que en otras crisis se han adoptado, como reprogramaciones o refinanciamientos?
Cada coyuntura de contingente es un mundo diferente y experiencias totalmente diferentes. Hemos pasado mucho en el sector financiero desde décadas atrás.
Si es que fuera necesario inventarnos algo adicional o provocar algún tipo de tema adicional a los que ya vivimos, eso tendría que ser promulgado y construido con la Junta de Política de Regulación Financiera y Monetaria.
Nosotros somos parte de la Junta, con voz, no con voto, pero siempre nos comportamos como un organismo técnico de retroalimentación para la toma de decisiones.
¿Es decir, si el escenario se complica, podrían recurrir a experiencias pasadas?
Sí, se podría generar incluso algo nuevo. Ahora, ¿qué algo nuevo? No lo puedo responder en este momento porque necesitaríamos ver cómo se materializa ese riesgo, que no queremos que se materialice. Estamos listos para poder administrar ese riesgo.
En este momento no se han materializado a gran escala los riesgos. Y esperemos que nunca, porque vamos creciendo apropiadamente, entre el 2,6 % y el 2,7 % del producto interno bruto del Ecuador. (I)
Fuente: El universo