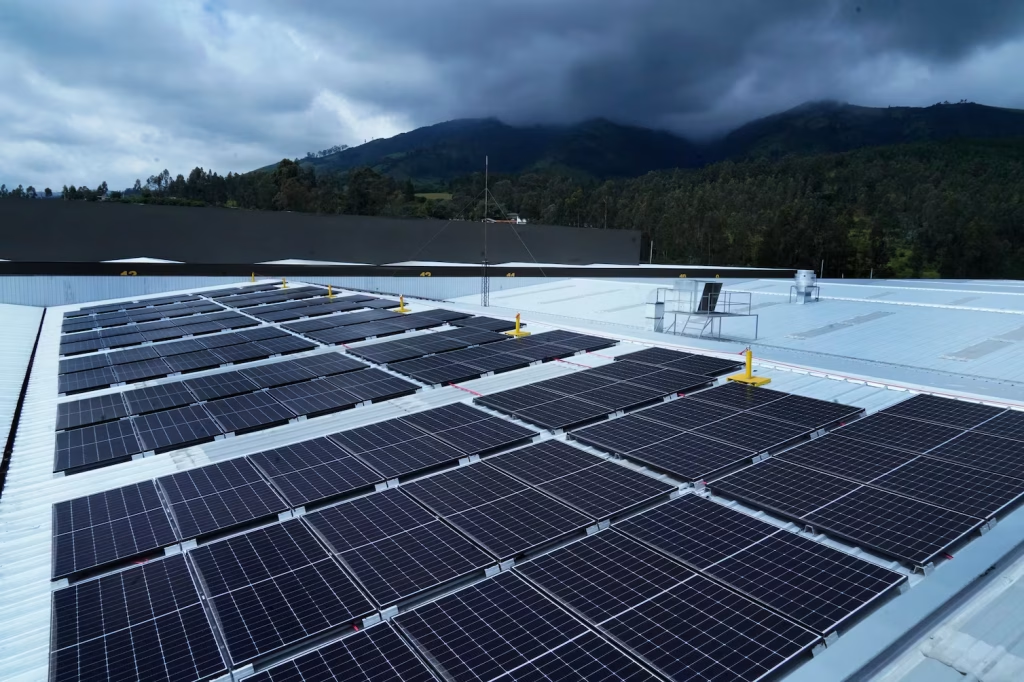
La medida modifica el artículo 194 del Reglamento para la Aplicación de la Ley de Régimen Tributario Interno, ampliando el alcance de la tarifa del 0 % del impuesto al valor agregado (IVA) a las transferencias e importaciones de equipos, turbinas, inversores, generadores, maquinarias, materiales, sistemas e instalaciones destinados a todas las fases del sector eléctrico. Este beneficio abarca las etapas de instalación, ampliación, rehabilitación, repotenciación, operación y mantenimiento en actividades de generación, transmisión, distribución, almacenamiento y comercialización de energía.
Asimismo, el decreto establece expresamente la inclusión de bienes relacionados con diversas fuentes de generación, contemplando tecnologías térmicas, eólicas, hidroeléctricas, solares fotovoltaicas, geotérmicas, mareomotrices, undimotrices, de biomasa, biogás, hidrógeno verde, nuclear y otras fuentes de energía de transición. De igual manera, se incorpora la infraestructura de los distritos autónomos energéticos (DAE), tanto los conectados al Sistema Nacional Interconectado como los independientes.
En materia del impuesto a la salida de divisas (ISD), el artículo 2 del Decreto Ejecutivo fija una tarifa del 0 % para las operaciones de importación de los bienes antes señalados. Cabe destacar que tanto la tarifa del 0 % del IVA como la del 0 % del ISD aplicarán únicamente a los artículos que consten en el listado oficial de subpartidas y bienes locales que expedirá el Ministerio de Ambiente y Energía, en coordinación con el Servicio de Rentas Internas (SRI) y el Servicio Nacional de Aduana del Ecuador (Senae). Ambas exoneraciones cobrarán vigencia a partir del día siguiente a la publicación de dicho listado en el Registro Oficial.
El instrumento legal cuenta con el respaldo del dictamen favorable emitido por el Ministerio de Desarrollo Económico y Productivo a través del oficio n.° MDEP-VGF-2026-0708-O, con fecha 10 de noviembre de 2026.
Adicionalmente, la disposición transitoria única concede un alivio fiscal retroactivo para el ejercicio 2026. Los valores pagados por concepto de IVA en la adquisición local o importación de los bienes descritos, realizados entre el 1 de enero de 2026 y la entrada en vigencia del decreto, podrán registrarse como gasto deducible para el cálculo del impuesto a la renta de este año, siempre que dichos montos no hayan sido utilizados previa o posteriormente como crédito tributario, compensación ni hayan sido objeto de devolución por parte de la administración tributaria. (I)
Fuente: El universo