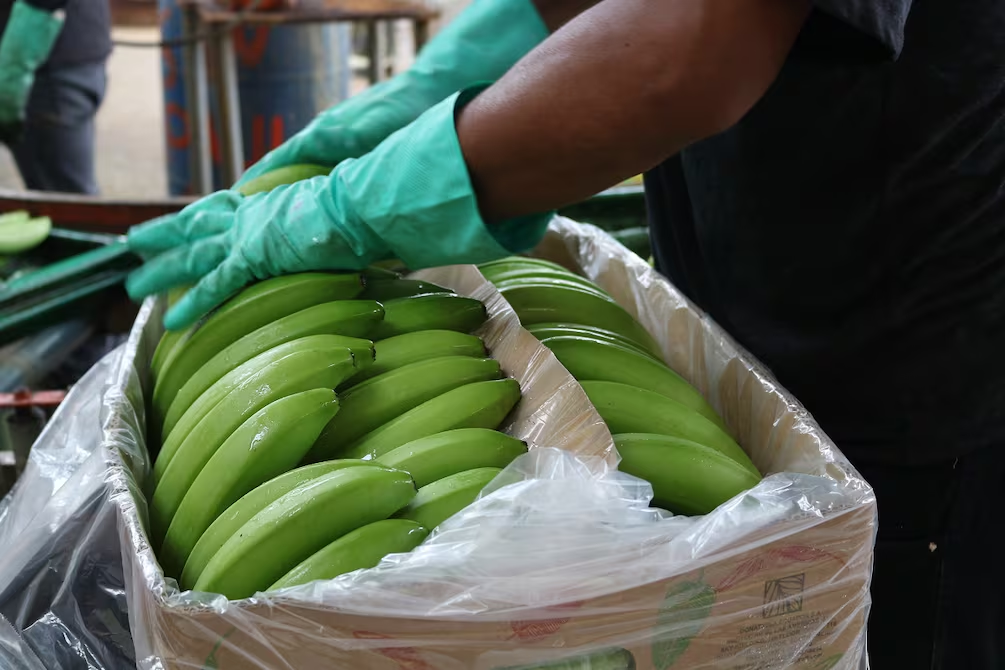
El sector bananero mantiene en aumento sus exportaciones: entre enero y agosto los envíos internacionales crecieron el 9,64 %, alcanzando los 282,27 millones de cajas, y este dinamismo fortalece además los ingresos fiscales mediante los impuestos que genera la industria.
La carga impositiva es de $ 1,33 por cada caja exportada, indica el director ejecutivo de la Asociación de Comercialización y Exportación de Banano del Ecuador (Acorbanec), Richard Salazar.
Bajo este cálculo, en el ejercicio fiscal de 2025 —cuando se exportaron 377,31 millones de cajas— el sector aportó más de $ 500 millones al fisco. En los primeros ocho meses de 2026, la recaudación derivada de la cadena bananera sumaría cerca de $ 375 millones.
Entre los rubros más importantes se encuentran:
- Impuesto al valor agregado (IVA), que representa alrededor de $ 0,52 por caja
- El impuesto a la renta único (IRU) con $ 0,25
- El aporte patronal $ 0,16
- El impuesto a la salida de divisas (ISD) $ 0,13
- Fondos de reserva $ 0,11
- Retenciones en la fuente, cerca de $ 0,08
- Otros rubros que suman $ 0,08 adicionales, entre los que constan la contribución a la Superintendencia de Compañías ($ 0,02), patentes comerciales ($ 0,02), derechos arancelarios ($ 0,01), Fondo de Desarrollo para la Infancia-Fodinfa ($ 0,01), impuestos prediales ($ 0,01) e impuesto a los activos totales ($ 0,01)
Sector no se maneja bajo el régimen general del IR
El manejo tributario de la industria bananera se diferencia del resto de sociedades. El régimen ordinario no aplica para el sector, pues la legislación ecuatoriana establece que esta actividad tributa bajo un esquema especial denominado impuesto a la renta único (IRU).
La puntualización responde a los cuestionamientos del expresidente Rafael Correa sobre los registros de la exportadora Noboa Trading Co TCN S. A. El exmandatario difundió un extracto de la consulta pública del Servicio de Rentas Internas (SRI) en el que consta $ 0 en la casilla de impuesto a la renta causado del régimen general para esta empresa entre 2019 y 2025.
En contraste, los comprobantes oficiales del Servicio de Rentas Internas (SRI) confirman que la firma Noboa Trading Co TCN S. A. registra pagos por concepto de IRU del sector bananero por un valor de $ 9′330.098,55 desde el 2020 hasta el 2025.
- 2020: $ 767.946
- 2021: $ 1′236.767,85
- 2022: $ 1′905.401,99
- 2023: $ 2′073.520,14
- 2024: $ 1′781.677,38
- 2025: $ 1′564.785,19.
Salazar explica que el IRU bananero fue creado el 24 de noviembre de 2011, justamente durante el mandato del expresidente Correa, mediante la Ley de Fomento Ambiental, la cual reformó la Ley de Régimen Tributario Interno para establecer un tributo a la producción de banano con una tasa original del 2 %. Posteriormente, en diciembre de 2014, se incluyó al sector exportador, fijando una tarifa progresiva de hasta el 2 % sobre el precio FOB referencial, mientras que el productor pagaba sobre el precio mínimo de sustentación.
En diciembre de 2019, a través de la Ley de Simplificación y Progresividad Tributaria, se definieron las nuevas bases de cálculo vigentes. En el caso del productor, la base es el precio mínimo de sustentación y paga hasta el 2 %, con la opción de acceder a un incentivo tributario de hasta un punto porcentual si cuenta con buenas prácticas agrícolas. Para el sector exportador, la base se determina restando el precio FOB referencial menos el precio mínimo de sustentación —ambos fijados anualmente por el Ministerio de Agricultura—, aplicándose sobre esa diferencia una tarifa de hasta el 3 %.
Diferencia del IRU y el régimen general
A diferencia del régimen general —donde las sociedades pagan entre el 22 % y el 28 % sobre la utilidad neta resultante de ingresos gravados menos costos, gastos deducibles y participación a trabajadores—, el IRU grava directamente la venta o la facturación.
Dado que el sector liquida sus obligaciones bajo este régimen especial, los casilleros del régimen común registran formalmente la cifra de cero en los portales del SRI. Salazar precisa además que la operatividad del IRU se efectúa mediante retenciones mensuales en la fuente al adquirir la fruta, para luego consolidar la declaración y liquidación anual, conforme a la Resolución NAC-DGERCGC20-00000082 del SRI.
Por su parte, José Antonio Hidalgo, director ejecutivo de la Asociación de Exportadores de Banano del Ecuador (AEBE), indica que a pesar de las reformas legales aprobadas a lo largo de los años, el esquema ha mantenido su principio esencial: un tributo aplicado directamente a las ventas que se liquida de forma mensual tanto por parte de productores como de exportadores.
Considera que el diseño del IRU le garantiza al Servicio de Rentas Internas un flujo de caja mensual, constante y anticipado. A diferencia del régimen ordinario, donde la liquidación se efectúa al cierre del ejercicio contable, este mecanismo permite al Estado recibir ingresos de manera recurrente a lo largo de todo el año.
Además, bajo la premisa de “caja exportada, caja tributada”, el vocero de AEBE indica que el IRU ha funcionado como un motor clave para elevar los niveles de formalidad dentro del sector agroindustrial. Asimismo, explica que la cadena bananera ha adaptado plenamente su estructura contable a esta dinámica, convirtiendo al tributo en una variable previsible y fija dentro de la planificación financiera anual y en las negociaciones de contratos internacionales de suministro.
Mientras, Leonidas Estrada, presidente de la Corporación Regional de Bananeros (Agroban) y miembro del Clúster Bananero del Ecuador, a la vez de reafirmar que la actividad bananera —tanto en la producción como en la exportación— tributa estrictamente bajo el esquema del IRU y no bajo el régimen general, califica de “sin pies ni cabeza” los cuestionamientos sobre un supuesto no pago del impuesto a la renta por parte de empresas del sector. Y aclara que cualquier revisión en las plataformas del SRI o en la operatividad de los actores de la cadena permite comprobar que el sector cumple de forma continua con el IRU mediante retenciones directas sobre lo facturado.
El titular de Agroban indica que, en términos legales, la vigencia del marco normativo del IRU está contemplada hasta diciembre de 2026, de acuerdo con una Disposición Transitoria Única de la Ley Orgánica de Incentivos Tributarios del 2016, que estableció que el IRU aplicable para el sector bananero tendría vigencia de diez años.
Si bien en teoría la conclusión de este periodo implicaría un retorno automático al régimen ordinario de impuesto a la renta, Estrada señala que el sector bananero ya se encuentra formalizando el pedido ante las autoridades para que el régimen del IRU se mantenga de forma permanente, por ser un sistema simplificado. (I)
Fuente: El universo