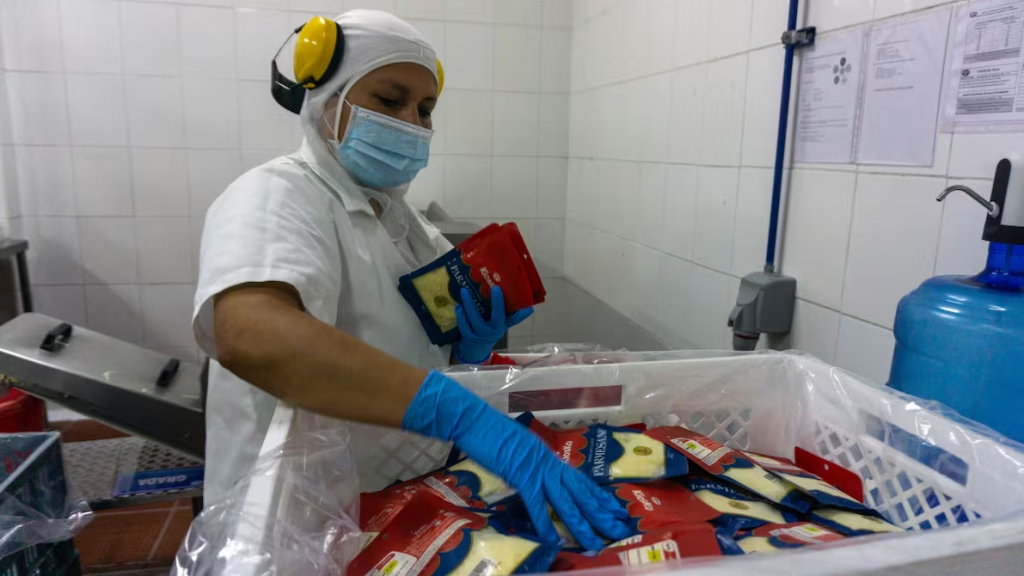
La industria láctea ecuatoriana apunta a crecer a partir de una mayor diversificación de productos y de los cambios en los hábitos de consumo. Kéfir, yogur griego, quesos semimaduros y maduros, nuevos sabores y presentaciones forman parte de la oferta que busca ganar espacio en el mercado interno.
Esto mientras empresas también analizan oportunidades de exportación de sus productos.
Entre enero y abril de 2026, las ventas del sector industrial lácteo crecieron 8 % frente al mismo periodo de 2025, según datos del Banco Central del Ecuador citados por el Observatorio Lácteo del Ecuador.
En el mismo periodo, la producción aumentó 5 %, la comercialización al por mayor y menor creció 31 % y las actividades conexas, que incluyen supermercados, tiendas y restaurantes, subieron 14 %.
Andrés Rodríguez Estrada, director del Observatorio Lácteo del Ecuador, señala que entre los factores que explican este comportamiento están los cambios en las preferencias de los consumidores y la diversificación de la oferta.
En el país, Estrada remarca que el gasto mensual por hogar en lácteos y derivados llega a $ 12,15 y representa el cuarto rubro dentro del gasto alimentario. La categoría se ubica después de proteína animal, cereales y harinas, y tubérculos y vegetales.
Esto deriva también de una oferta que se ha ampliado. “Antes no había ningún kéfir; ahora el kéfir es uno de los productos muy interesantes dentro del mercado”, señala Rodríguez.
A esto se suman nuevos sabores, como pitahaya y durazno en productos como el yogur, distintas presentaciones y productos como snacks de queso dirigidos a niños.
El cambio también alcanza a categorías tradicionales. En quesos, mientras el consumo general presenta una reducción, los semimaduros y maduros muestran crecimiento. En yogures, el griego y el kéfir son categorías que avanzan.
Para Verónica Chávez, directora ejecutiva del Centro de la Industria Láctea (CIL), que está integrado por quince empresas vinculadas a la cadena láctea, esta evolución responde a una tendencia que también se observa internacionalmente: mientras existe una reducción en el consumo de leche líquida, no ocurre lo mismo con los productos de mayor valor agregado.
Chávez señala que, a nivel internacional, la producción de lácteos crece alrededor de 2 %.
Y que las empresas que anteriormente concentraban su oferta en leche tradicional han ampliado sus portafolios hacia yogures y otras categorías, mientras compañías que ya estaban posicionadas en esos productos buscan nichos más segmentados.
“Todas las industrias se van a mover en función de lo que pide el consumidor”, explica Chávez.
El CIL realizó un estudio sobre la favorabilidad de los lácteos para conocer la percepción de los consumidores. Uno de sus hallazgos es que los lácteos mantienen una buena percepción, pero existe una brecha en la comunicación de sus productos.
En el caso de la leche líquida, Chávez señala que todavía está asociada principalmente con el desayuno y con una percepción nostálgica, por lo que la industria busca generar nuevos momentos de consumo.
La diversificación también responde a la necesidad de competir por espacio en las perchas. Chávez señala que la marca privada o marca blanca gana terreno en productos básicos, como leche líquida, leche en polvo, quesos frescos y yogures naturales, una tendencia que también se observa en otros mercados.
El siguiente paso: mercados externos
La diversificación del portafolio abre la posibilidad para ampliar las exportaciones, aunque todavía representa una parte pequeña de la actividad del sector.
Actualmente, Ecuador exporta yogures, avena y leches saborizadas, además de leche UHT en funda hacia Perú.
Chávez identifica a este país como una oportunidad por su cercanía y por las características de su mercado.
La industria también observa mercados como Estados Unidos, donde existe un nicho asociado al consumo de marcas ecuatorianas entre la población migrante. Sin embargo, una vez superado ese segmento, los productos ecuatorianos deben competir con la oferta de otros países.
China aparece como otra posibilidad. El CIL señala que la industria identifica oportunidades para productos con una vida útil de entre cuatro y seis meses.
Una de las oportunidades identificadas está en la leche A2A2, un tipo de leche diferenciada por la variante de beta-caseína que contiene. Chávez indica que en Ecuador apenas existen dos proveedores con esa calificación, por lo que aumentar el volumen disponible requeriría trabajar en el sector primario.
China es uno de los mercados que la industria observa como oportunidad. Ecuador y China firmaron en abril de 2025 el protocolo de inspección, cuarentena y requisitos sanitarios para la exportación de productos lácteos. Agrocalidad señala que, a partir de este protocolo, las empresas interesadas deben registrarse y cumplir los requisitos establecidos para iniciar su proceso de habilitación ante la autoridad china.
La disponibilidad y calidad de la materia prima son parte de los retos para avanzar hacia mercados internacionales.
De los poco más de cinco millones de litros de leche producidos al día, según Chávez, el 48 % cumple con lo establecido en la norma. Además, para utilizar leche como materia prima de exportación se requiere que provenga de fincas con buenas prácticas agropecuarias.
Actualmente existen 120 fincas con BPA, según el CIL.
El crecimiento de la oferta, sin embargo, ocurre mientras la producción primaria enfrenta presiones.
El director del Observatorio Lácteo del Ecuador indica que existe una reducción de las cabezas de ganado destinadas a la producción de leche y una caída de 3 % en la producción de leche durante 2025, aunque con una mejora de la productividad.
También existe una competencia por el uso del ganado entre la producción de leche y carne, en un contexto en el que el precio de la carne resulta más atractivo para algunos productores. A esto se suma el impacto potencial de fenómenos climáticos, como El Niño, sobre las zonas ganaderas.
En el mercado interno, la perspectiva para 2026 se mantiene vinculada al comportamiento de las ventas formales.
Rodríguez anota que los datos muestran una recuperación frente a 2025.
Para la industria, la estrategia pasa por ampliar los momentos y formas de consumo de los lácteos, desarrollar productos dirigidos a segmentos específicos y consolidar categorías que ya muestran crecimiento, antes de trasladar algunas de estas propuestas hacia mercados internacionales. (I)